- 你的位置:000yaxin.com > 亚星旧版登录网址 > 中鼎股份19亿转债押注机器人:汽配老兵的新战场
中鼎股份19亿转债押注机器人:汽配老兵的新战场
炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
来源:债市观察

作者 | 刘银平
来源 | 债市观察
过去两年,人形机器人从展台走向产线,热度顺着产业链往上传:减速器、传感器、执行器、灵巧手,机器人身上每一个要动的部位,都有一批公司在抢着做,其中不少是从汽车零部件转过来的。
中鼎股份(000887.SZ)是其中一家,它做了四十多年汽车橡胶件——密封圈、冷却管路、空气悬挂,客户是全球的整车厂。2024年,它拿出5000万元注册了一家机器人子公司;2026年3月,第一台人形机器人样机组装完成。
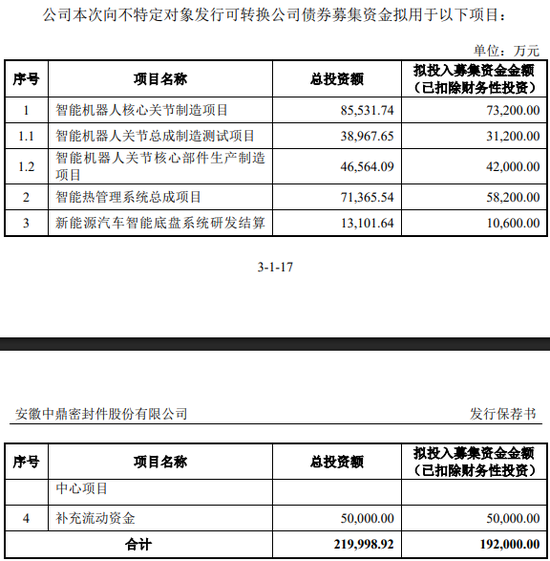
10月22日,中鼎股份发行19.2亿元可转债“中鼎转03”。这笔钱最大的去向就是机器人关节——7.32亿元投入智能机器人核心关节制造项目,其余投向热管理总成、智能底盘研发结算中心和5亿元补流。这也是公司史上最大一笔发债。
按募集说明书测算,三个生产性项目全部达产后,每年合计新增收入36.18亿元,相当于2025年全年营收的18.3%,其中热管理贡献23.47亿元,机器人两个项目合计12.7亿元;但建设期要两年,建成投产后,新产线的折旧会先于订单落到利润表上。
这已经是中鼎股份第三次发行可转债,前面两期可转债,最终都依靠股价上涨,绝大部分完成转股,公司不用大额现金兑付。2011年发第一笔转债时,中鼎股份的年营收是30.53亿元;十五年后第三笔可转债,这个数字变成了198亿元——是当年的6倍多,募投项目也从橡胶件换成了机器人关节。
01
股东包揽七成配售,
前两次基本都转股了
中鼎股份发行的这笔可转债,主要投向机器人关节、热管理液冷和补充流动资金,总共19.2亿元,智能机器人核心关节制造项目拿走7.32亿元,占比接近四成。这是中鼎股份15年来发行的第三笔可转债,也是最大的一笔,前两笔分别是3亿元、12亿元。
票面利率六年递增:0.1%、0.3%、0.6%、1.5%、1.8%、2%。到期时若持有人始终没有转股,公司要按每张108元赎回,共兑付20.74亿元。
根据规定,转股价要求不低于发行公告前20个交易日和前一个交易日的股票均价,而且只能降、不能升。本次转股价定于18.2元,转股期要到发行满六个月后的2027年4月才开始;公司股价10月26日收盘于17.38元,要低于转股价。
强赎触发价是23.66元,也就是公司股价在连续30个交易日里,有15个交易日站上这个价位,公司有权把可转债按照面值加利息收回去。在这种情况下,持有人基本都会转股,因为转股换到的股票比赎回款更值钱。
图源:
罐头图库
买这笔债的人已经确定,根据配售结果,原股东优先配售占发行总量的74.59%:其中控股股东中鼎控股集团获配约7.77亿元,实际控制人夏鼎湖、夏迎松父子只各获配8090张和8733张,三者合计约7.79亿元,占40.55%;其余原股东获配约6.54亿元、占34.04%。网上申购占25.41%,对应4.88亿元份额。
10月26日公布的中签结果,从93.25亿个申购配号里摇出48.79万个中签号码,每个号码认购10张、即1000元,中签率十万分之五。中签者需在26日日终前备足认购资金,弃购部分由主承销商兴业证券(601377.SH)包销。
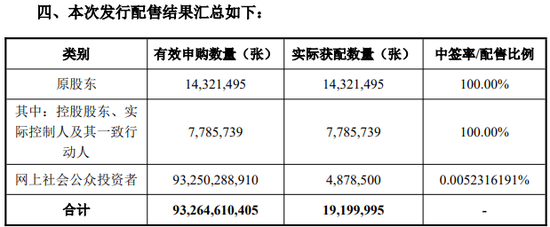
来源:中鼎股份公告
中鼎股份上一次发转债是2019年,再上一次是2011年,两笔都在存续期内触发了强赎、提前摘牌,大部分靠股价上涨转成了股票。
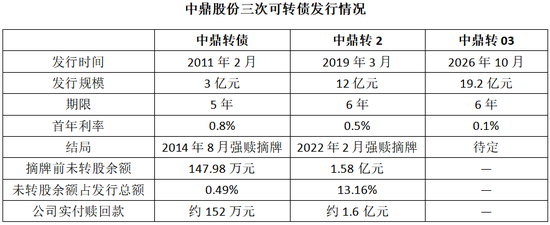
第三次能不能复制前两次结果,取决于股价。涨得上去,19.2亿会像前两次一样变成股票;涨不上去,六年后就是第二种结局,兑付20.74亿。
公司本身并不缺钱。6月末货币资金41.76亿元,有息负债64.19亿元,资产负债率45.2%,比2025年末又降了两个多百分点;流动比率1.82,上半年经营活动现金流净流入7.58亿元,同比增长两成多。
真正吞现金的是正在建的厂房和产线:半年报里在建工程比年初增加了38.5%,机器人、液冷这些新项目都还在往里投钱,这次发债的钱,也主要是接这个口子。
02
近七成资金投向机器人关节和液冷
从本次募资具体资金流向来看,两个制造项目分走了募资的近七成。智能机器人核心关节制造拟投7.32亿元,智能热管理系统总成(含数据中心液冷)拟投5.82亿元,另有1.06亿元给新能源汽车智能底盘研发结算中心项目,5亿元补充流动资金。
来源:中鼎股份公告
机器人项目由一家成立不到两年的子公司承担。2024年12月,中鼎股份以5000万元自有资金设立全资子公司安徽睿思博机器人科技有限公司(简称“睿思博”),法定代表人是董事长夏迎松,经营范围就是机器人部件、伺服控制机构这类产品的生产配套,7.32亿元将投向这家公司。
项目建成后,睿思博可年产谐波减速器15万颗、传感器15万台、各类关节28万个;而它的现状是,上半年完成人形机器人代工60台,谐波减速器小批量供货,公司在半年报里的措辞是“整体尚未形成规模化产能”。
图源:
罐头图库
液冷项目的落差更大。根据半年报,这个项目规划年产能1566万件,其中数据中心液冷部件约65万件;而公司已获取的液冷订单,总产值只有约4300万元。至于AI算力方向的合作,万卡GPU集群、Token工厂、联通绿算、腾讯云,目前都还是框架协议,没有产生收入。
两个项目建成后,每年新增的折旧摊销最高约1.22亿元,这些成本会先于订单落到利润表上。
两条线的技术底子,都来自两家德国公司。
一家叫AMK,2016年7月中鼎以1.3亿欧元把它买下,做伺服电机、底盘电子控制,客户名单上有特斯拉、奔驰、宝马,中鼎今天的空气悬挂板块就是它撑起来的,机器人关节用的伺服与电控正是它的老本行。
另一家叫TFH,2017年2月收购,实付1.7亿欧元,做发动机冷却、新能源电池冷却管路,是中鼎今天第一大板块热管理的本体,液冷项目用的流体管路和热交换也是它的老本行。
往这两个方向投,不是临时起意。公司主业汽车橡胶件业务的增速已经掉到个位数,最大的一块热管理还在下滑,公司需要新的增长曲线。机器人关节和液冷,恰好是现有手艺能直接平移过去的两个方向,是把同一套技术搬到新场景。
中鼎股份2026年上半年营业收入100.91亿元,同比增长2.48%,增速比2025年全年有所下降。五大板块业务分化:空气悬挂6.2亿元、增长9.15%,是增速最快的一块;轻量化16.43亿元、增长6.31%;密封系统19.48亿元、增长0.28%;橡胶业务20.35亿元,微降0.35%;而规模最大的冷却系统板块(即热管理业务)24.88亿元,同比下滑4.54%,是降幅最大的一块。
图源:
罐头图库
增长慢的板块,未必不赚钱。毛利率最高的是中鼎起家的密封业务,上半年收入只涨了0.28%,但29.15%的毛利率仍是几大板块中较高的;轻量化正相反,收入跑得快,毛利率只有12.86%,还比去年同期降了5.41个百分点。
分地区看,国内营收56.52亿元、占56.01%,毛利率28.86%;国外44.39亿元、占43.99%,毛利率18.54%。
2025年归母净利润15.89亿元,同比涨了近三成;扣非净利润只有10.81亿元,同比仅增长0.56%,中间五亿多的差额来自非经常性损益。
2026年上半年正好反过来,扣非8.06亿元高于归母的6.8亿元,差额是两笔损失——其他非流动金融资产公允价值变动损失2.49亿元,汇兑净损失4986.59万元。剥掉这两项,主营真正赚到的钱,近三年一直在10亿元出头。
03
宁国父子:买来21国版图,
也留下20亿商誉
中鼎股份的创始人是夏鼎湖,1944年生,今年82岁,高级工程师。如今公司的实际控制人,就是他和儿子夏迎松两代人。
1980年,夏鼎湖在安徽省宁国市的一家县办密封件厂起步,做的是橡胶密封圈——垫在发动机、变速箱里两个零件的接缝处,把机油封在机器里、把灰尘和水汽挡在外面。当年厂里的产品注册商标,就取了他名字里的两个字,叫“鼎湖”牌,至今还在用。
中鼎股份的家业是两代人攒下的。前四十年,公司一直是夏鼎湖在掌舵,从1980年的县办小厂,到2007年公司在深交所上市,再到把主业做到全球前列,直到2020年才卸任董事长。
把版图铺向全球的,主要是其1977年出生的儿子夏迎松,他的打法是海外收购。
2003年,夏迎松操盘了中鼎第一笔海外收购;此后十一年,脚步跨了韩国、德国、美国等八个国家,买下的大多是橡胶密封、减振降噪一类的同行工厂,图的是对方的技术、客户和渠道。收购没有停,之后几年,又接连买下做减振件的德国WEGU、做空气悬挂电控的AMK、做冷却管路的TFH,单笔金额也从几千万欧元涨到了上亿欧元。
二十多年买下来,中鼎的版图铺到21个国家、48个制造基地、41座研发中心、2.9万员工,在非轮胎橡胶制品行业排到全球第八。
图源:
罐头图库
交棒之后,夏鼎湖没有退出经营,至今仍是公司的实际控制人;女儿夏玉洁是全国人大代表。企业的主导权一直攥在夏氏家族手中。
这些收购在账上留下了金额不小的商誉。到2026年6月末,中鼎股份的商誉账面价值20.3亿元,形成它的主要是KACO、WEGU、AMK、TFH那几笔海外收购;累计已计提减值准备4.83亿元,接近商誉账面余额的五分之一。
半年报的减值测试里,AMK、TFH两个资产组的可收回金额已经低于账面价值。商誉本身不产生现金流,会计准则要求每年末把它分摊到资产组上去比“能收回多少”,少了的部分直接计提,砍的是当期利润,而且一经计提不得转回。
过去二十年,中鼎几条新业务线的技术,大多都是买公司买回来的——空气悬挂来自AMK,热管理来自TFH,高端密封来自KACO。这次改成了自己建:机器人关节总成、谐波减速器、数据中心液冷,均为自建项目。收购拿到的是现成的技术、客户和产线,自建则要自己走完研发、客户验证到量产的过程,两年建设期之外,产能爬坡还需要时间。
再回到可转债身上,前两次可转债的绝大部分转股,都发生在强赎公告之后,分别用了三年半和不到三年。本次从当前股价17.38元到强赎价23.66元,还要涨约36%。
第三次能否重复前两笔可转债结局,要看机器人关节和液冷能不能在六年的存续期里做成收入,从而支撑股价走高。
你看好中鼎股份的机器人业务吗?六年之内,它的股价能不能站上23.66元?
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:杨红卜
- 上一篇:不给看!《GTA6》首支电视广告登NBA:香艳淋浴被删
- 下一篇:没有了